octubre 11, 2026
QR interoperable en Argentina: cómo pagar desde cualquier billetera
Métodos de pago
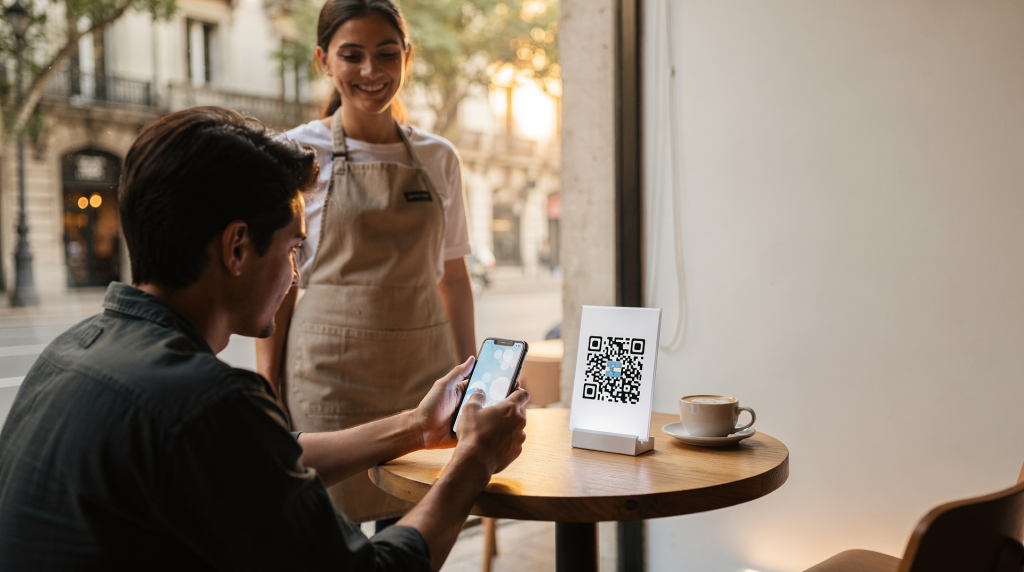
El QR interoperable permite pagar en comercios de Argentina usando distintas billeteras digitales o apps bancarias, sin depender de que la marca del QR coincida con la de tu app. En la práctica, esto simplifica pagos cotidianos y evita tener que preguntar “¿aceptan esta billetera?” cada vez que querés comprar.
Qué es el QR interoperable y por qué cambió la forma de pagar
El QR interoperable forma parte del sistema de pagos con transferencia (PCT): escaneás un código QR desde una app bancaria o billetera digital, y el dinero sale de tu cuenta bancaria o cuenta de pago hacia el comercio. El Banco Central indica que, con este esquema, las personas pueden leer cualquier QR y pagar con cualquier billetera interoperable habilitada.
Pensalo como un estándar común: así como cualquier tarjeta de débito funciona en cualquier posnet, acá la lógica es que cualquier billetera compatible lea cualquier QR. No importa si el código lo generó Mercado Pago y vos pagás con Ualá, o si lo emitió un banco y usás Naranja X. Si ambas puntas cumplen con la norma, la operación sale.
En palabras simples
Antes, muchas veces el QR “cerraba” dentro de una misma marca o ecosistema. Era frecuente ver un QR de determinada billetera en un negocio y tener que preguntar si aceptaban otra, o directamente cambiar de app para pagar. Eso generaba fricción y, en más de un caso, pérdida de ventas para el comercio.
Ahora, el QR interoperable busca que el comercio muestre un solo código y el cliente elija desde qué app pagar, siempre que esa app sea interoperable. La decisión vuelve al usuario, no al proveedor del código.
Cómo funciona paso a paso
- El comercio muestra un QR en mostrador, terminal o ticket.
- Abrís tu billetera digital o app del banco.
- Escaneás el QR.
- Verificás el monto y el destinatario antes de confirmar. Este paso es crítico: en pagos instantáneos no hay margen para arrepentirse después.
- Autorizás el pago y se ejecuta como una transferencia inmediata o pago con transferencia.
El proceso completo no debería llevarte más de diez segundos una vez que le tomás la mano. La clave está en el paso 4: la velocidad del sistema es una ventaja siempre que no sacrifiques la verificación. He visto demasiados casos de gente que confirma sin mirar y después tiene que reclamar un monto mal cargado.
Qué necesitás para usarlo
- Una billetera digital interoperable o una app bancaria que ofrezca pagos con QR.
- Fondos disponibles en una cuenta bancaria o cuenta de pago.
- Conexión a internet y cámara activa en el celular.
No necesitás tarjeta física, ni recordar claves adicionales, ni tener efectivo encima. Con el celular en la mano y saldo disponible, alcanza. Esto es particularmente útil en comercios chicos que antes solo trabajaban con efectivo y hoy pueden cobrar sin manejar cambio ni exponerse a billetes falsos.
Qué cambió en Argentina con la interoperabilidad
El BCRA dispuso que las billeteras digitales registradas, bancarias o de PSP, que permiten pagar con tarjeta de crédito o prepaga mediante QR, deben ser interoperables. Esto no fue una sugerencia: fue una obligación regulatoria que emparejó la cancha entre distintos proveedores.
Además, la implementación del sistema de QR interoperable se considera completa desde 2021 para pagos con transferencia, lo que habilita el uso de cualquier billetera sobre cualquier código compatible. Llevamos ya varios años con esta infraestructura funcionando, aunque muchos usuarios todavía no la aprovechan por desconocimiento o por inercia de usar siempre la misma app.
Alcance actual
- Pagos con transferencia mediante QR: interoperabilidad plena. Acá no hay discusión: cualquier billetera compatible lee cualquier código.
- QR para pagos con tarjeta de crédito y/o prepagas: también sujeto a reglas de interoperabilidad, aunque la implementación fue más gradual y algunos comercios todavía operan con esquemas cerrados por contrato.
- Transporte público con QR (VQR): tiene una regulación específica y habilitación aparte. No asumas que funciona igual que en un comercio.
En qué etapa está cada usuario
Si recién empezás a usar billeteras
Tu prioridad no es “elegir la mejor app”, sino confirmar que la billetera tenga pagos QR interoperables y que te permita ver claramente el monto antes de pagar. En esta etapa conviene usar montos chicos y probar con comercios conocidos. Arrancá por la verdulería o el kiosco de confianza, no por una compra grande en un local que no conocés.
Un consejo práctico: la primera vez que pagues con QR, hacelo con el comerciante mirando la pantalla junto a vos. Así te asegurás de que ambos ven lo mismo y no hay malentendidos.
Si ya pagás todo con QR
Lo importante pasa a ser la organización: revisar límites, tiempos de acreditación, comprobantes y el origen de los fondos. También conviene comparar si te resulta más cómodo pagar desde una cuenta bancaria o desde una billetera con saldo. No es lo mismo: cuando pagás desde saldo en billetera, el dinero ya está ahí; cuando debitás de cuenta bancaria, dependés de que esa cuenta tenga fondos en el momento exacto.
En esta etapa también recomiendo revisar cada tanto el historial de movimientos. Un QR te da trazabilidad que el efectivo no te da, pero solo si te tomás el trabajo de mirar los registros.
Si cobrás en un comercio
El foco cambia: necesitás un QR visible, una operatoria simple y una forma de identificar pagos acreditados sin errores. El sistema apunta a que el comercio muestre un único QR compatible con distintos medios de pago. Esto reduce el desorden de tener tres o cuatro códigos pegados en el mostrador, cada uno de una empresa distinta.
Para el comerciante, la interoperabilidad también significa no perder una venta porque el cliente usa una billetera que no coincide con el QR. Si tu código acepta todas las billeteras, no hay excusa para que el cliente no pague.
Ventajas reales del QR interoperable
- Reduce fricción al momento de pagar: menos preguntas, menos esperas.
- Evita depender de una sola billetera: si una app falla, tenés otras.
- Facilita pagos rápidos en mostrador y compras chicas: ideal para gastos cotidianos donde el efectivo era el único recurso rápido.
- Ordena la experiencia para comercios y clientes: un solo código, múltiples medios de pago.
- Ayuda a digitalizar gastos cotidianos y dejar registro de movimientos: cada pago queda documentado, algo que con efectivo rara vez sucede.
Límites y problemas frecuentes
1. El comercio dice que “ese QR no toma mi billetera”
Si el QR es interoperable y tu billetera también lo es, en principio debería funcionar. Si no funciona, puede deberse a una falla puntual, a una app desactualizada o a que el código corresponde a otro esquema de cobro. A veces el comercio tiene un QR viejo, anterior a la obligación de interoperabilidad, y nunca lo actualizó. En ese caso, el problema no es tu billetera: es el código del local.
2. Confusión entre QR de pago con transferencia y QR de tarjeta
No todos los QR resuelven lo mismo. Algunos operan como pago con transferencia, mientras otros están asociados a cobros con tarjeta de crédito o prepaga, y las reglas pueden variar. Esta diferencia es importante porque el QR de tarjeta puede implicar costos de financiación o plazos de acreditación distintos para el comercio, y eso a veces explica por qué un local prefiere un sistema sobre otro.
3. No revisar el monto antes de confirmar
Es uno de los errores más comunes. En pagos instantáneos, la velocidad juega a favor solo si mirás bien el importe y el destinatario antes de aprobar. Si el comercio cargó mal el monto y vos confirmás sin revisar, después el reclamo es cuesta arriba. La transferencia es inmediata e irreversible en la práctica.
4. Usar billeteras no habilitadas o desactualizadas
La interoperabilidad depende de que la billetera esté registrada y habilitada para ese servicio. Si la app no está al día, puede no leer correctamente algunos códigos. No es un detalle menor: una actualización pendiente puede ser la diferencia entre pagar en segundos o quedarte mirando una pantalla de error mientras se forma cola detrás tuyo.
Cómo saber si tu billetera sirve para QR interoperable
Checklist rápido
- La app permite escanear QR para pagar.
- Está vinculada a una cuenta bancaria o cuenta de pago.
- Figura como billetera digital interoperable o ofrece pagos con transferencia.
- La app está actualizada.
- Podés ver comprobantes de cada operación.
Si tu billetera cumple con estos cinco puntos, es muy probable que ya estés dentro del ecosistema interoperable. La mayoría de las apps conocidas en Argentina —Mercado Pago, Ualá, Naranja X, Cuenta DNI, Modo, entre otras— ya operan bajo este esquema.
Qué conviene mirar antes de pagar
| Aspecto | Qué revisar | Por qué importa |
|---|---|---|
| Monto | Que coincida con la compra | Evita errores de importe |
| Destinatario | Nombre del comercio o razón social | Reduce pagos equivocados |
| Origen de fondos | Cuenta bancaria o saldo de billetera | Ayuda a organizar gastos |
| Comprobante | Que quede registrado | Sirve para reclamos |
| Conexión | Que la app cargue bien | Evita fallas al confirmar |
Esta tabla es tu lista mental antes de cada pago. En mi experiencia asesorando gente en temas financieros, los problemas casi nunca vienen del sistema en sí, sino de saltearse uno de estos controles básicos. Son cinco segundos de verificación que te ahorran dolores de cabeza.
QR interoperable en comercios: lo que deberían cuidar
Para un comercio, el QR interoperable simplifica el cobro porque permite recibir pagos desde distintas billeteras sin obligar al cliente a usar una marca específica. Pero para que el sistema funcione bien, el local debe asegurarse de mostrar códigos legibles, mantener el sistema actualizado y revisar acreditaciones con criterio operativo, no solo por intuición.
Un error que veo seguido: el comerciante mira el comprobante que le muestra el cliente en el celular y asume que el dinero ya está en su cuenta. No siempre es así. La acreditación puede demorar unos minutos, y en casos de fallas técnicas, puede no concretarse aunque el cliente tenga el comprobante. Por eso conviene que el local tenga su propia verificación de acreditación, no solo confiar en la pantalla del comprador.
Errores típicos del comercio
- Pegar el QR en un lugar poco visible: si el cliente no lo encuentra, no paga.
- Usar impresiones borrosas o dañadas: un código ilegible es un código inútil.
- No capacitar al personal sobre cómo verificar pagos: si el empleado no sabe distinguir un pago aprobado de uno pendiente, el negocio pierde plata.
- Suponer que todas las apps leen igual todos los códigos: no es así, y conviene probar con distintas billeteras antes de colgar el QR en la pared.
- No distinguir entre pago aprobado y dinero efectivamente acreditado: la aprobación en la app del cliente no siempre equivale a plata en la cuenta del comercio.
Diferencias entre pagar con QR y otros medios
| Medio de pago | Velocidad | Registro | Uso habitual |
|---|---|---|---|
| QR interoperable | Alta | Sí | Compras diarias, comercios chicos y medianos |
| Débito | Alta | Sí | Supermercado, servicios, gastos planificados |
| Crédito | Alta | Sí | Compras más grandes, cuotas |
| Transferencia manual | Media | Sí | Pagos entre personas o casos puntuales |
El QR interoperable compite directamente con el débito en velocidad y registro, pero con una ventaja adicional: no necesitás tarjeta física. En un país donde mucha gente prefiere no llevar plástico encima por seguridad o comodidad, esto no es menor. La transferencia manual, en cambio, requiere ingresar alias o CBU, y eso suma pasos y posibles errores de tipeo.
Cómo usarlo con criterio financiero
El QR interoperable no solo sirve para pagar más rápido: también puede ayudarte a ordenar mejor tus gastos. Si usás siempre la misma billetera para consumo diario, te resulta más fácil rastrear rubros, fechas y montos. Es lo mismo que yo recomendaba antes con las pólizas de seguro: centralizar para controlar.
Cuando dispersás los pagos en múltiples apps sin criterio, perdés visibilidad. Terminás con gastos fragmentados en tres billeteras distintas y ningún panorama claro de cuánto gastaste en el mes. La interoperabilidad te da libertad de elegir, pero la organización sigue siendo responsabilidad tuya.
Buenas prácticas
- Separa una billetera para gastos cotidianos y otra para ahorro o reservas: así evitás mezclar el dinero del mes con el que querés mantener intocado.
- Revisá el historial semanalmente: no hace falta que sea un control obsesivo, pero sí un pantallazo para detectar gastos duplicados o montos que no cierran.
- Guardá comprobantes en operaciones importantes: una captura de pantalla alcanza.
- Evitá pagar de forma impulsiva solo por la facilidad del escaneo: que sea fácil no significa que sea necesario.
- Usá límites personales por semana o por categoría: la app no te frena, pero vos podés ponerte tus propias reglas.
Casos en los que más conviene usarlo
- Cafeterías, almacenes y comercios de cercanía: donde antes pagabas con monedas, hoy pagás con QR.
- Ferias, servicios puntuales y compras rápidas: el QR evita andar contando billetes en la calle.
- Situaciones donde no querés depender de efectivo: viajes, salidas nocturnas, zonas donde preferís no llevar plata encima.
- Gastos chicos que querés dejar registrados automáticamente: cada café, cada recarga, cada compra mínima queda documentada sin esfuerzo adicional.
Casos donde conviene prestar más atención
- Pagos de montos altos: acá la verificación de monto y destinatario es todavía más crítica.
- Comercios nuevos o con sistemas poco claros: si no conocés el local, tomate un minuto extra para revisar todo antes de confirmar.
- Operaciones donde el destinatario no se visualiza bien: si el nombre que aparece en pantalla no coincide con el comercio, no confirmes.
- Compras que necesitás luego rendir o justificar: guardá el comprobante en el momento, no después.
Preguntas frecuentes
¿Puedo pagar cualquier QR con cualquier billetera?
Si la billetera es interoperable y el QR está dentro del esquema compatible, sí: el sistema está diseñado para permitir ese uso sin depender de la marca. La realidad es que hoy la mayoría de los QR en comercios argentinos ya son interoperables, aunque siempre conviene verificarlo la primera vez que pagás en un lugar nuevo.
¿Hace falta tener una cuenta bancaria?
No necesariamente. El sistema admite fondos desde una cuenta bancaria o desde una cuenta de un proveedor no bancario, según la billetera utilizada. Esto es clave para personas no bancarizadas que usan billeteras virtuales con saldo cargado por transferencia o efectivo.
¿El comercio puede rechazar mi billetera?
Si el QR cumple con el esquema interoperable y la billetera está habilitada, no debería ser un problema técnico de marca. Si el comercio igual te dice que no acepta tu billetera, probablemente esté usando un QR no interoperable o tenga una política comercial que excede lo técnico.
¿El QR interoperable sirve para transporte público?
Sí, pero el esquema de Viaje con QR (VQR) tiene su propia regulación y habilitación específica para billeteras interoperables. No des por sentado que la misma app que usás en el súper te va a servir para el colectivo: consultá la lista de billeteras habilitadas para VQR en tu ciudad.
¿Es seguro pagar así?
Es seguro si revisás monto, destinatario y usás apps oficiales, porque el riesgo principal suele estar en errores de validación o en usar una aplicación desactualizada. El sistema en sí tiene los mismos estándares de seguridad que una transferencia bancaria tradicional.
Conclusión
El QR interoperable en Argentina ya es una herramienta madura para pagar con cualquier billetera compatible, sin quedar atado a la marca del código del comercio. Para el usuario común, la clave no es solo saber que existe, sino usarlo con criterio: verificar monto, entender desde qué cuenta sale el dinero y elegir una billetera que te ordene la vida financiera, no que la complique.
Después de años viendo cómo la gente maneja su plata, aprendí que las herramientas más útiles son las que se integran sin fricción a la rutina. El QR interoperable cumple con eso: está, funciona y no te pide nada más que atención al detalle. Si lográs incorporarlo con ese criterio, deja de ser una novedad tecnológica y pasa a ser parte de tu orden financiero diario.
Checklist final para empezar hoy
- Verificá que tu app permita pagos con QR.
- Actualizala antes de usarla.
- Probá primero con una compra chica.
- Confirmá siempre monto y destinatario.
- Guardá el comprobante.